Os 4 princípios que separam quem atravessa de quem afunda

Nenhuma empresa planeja passar por uma crise. Mas toda empresa, em algum momento, vai passar por uma. Pode ser um acidente na operação, uma denúncia, um fornecedor que quebra, uma notícia negativa que viraliza ou uma retração brusca de mercado. A diferença entre quem atravessa e quem afunda raramente está na sorte: está no preparo.

Crise, por definição, reúne três características: é inesperada, cria incerteza e exige resposta imediata. Essa combinação é exatamente o que faz o pânico tomar o lugar do planejamento. Por isso, o plano de crise precisa existir antes da crise — e precisa ser simples. Um documento de cem páginas não será lido na noite em que tudo dá errado.

Na prática, um plano enxuto se sustenta em quatro princípios, nesta ordem:

1. Proteger pessoas primeiro

A primeira pergunta diante de uma crise não é “quanto vamos perder”, e sim “há alguém em risco?”. A segurança de colaboradores, clientes e do entorno vem antes de qualquer outra preocupação. Além de ser a decisão correta, é a que define a reputação da empresa na sequência: resposta rápida e cuidadosa gera respeito; resposta lenta gera indignação.

2. Proteger os ativos

Em seguida, o foco vira o que mantém a empresa viva: patrimônio, caixa e operação. O que pode ser segurado precisa estar segurado. O que pode ser isolado precisa ser isolado — uma unidade com problema não pode contaminar o resto do negócio. Essa etapa é muito mais fácil quando a empresa já fez o dever de casa: mapa de riscos atualizado, backups de sistemas e contratos de contingência.

3. Comunicar com fatos apurados

Aqui mora o erro mais comum. Na pressa de responder, a empresa divulga versões incompletas — e depois precisa se desdizer, o que destrói credibilidade. A regra é inversa: primeiro apurar, depois falar. E falar por um único canal, com um único porta-voz e uma única versão oficial. Silêncio organizado de algumas horas vale mais do que uma nota apressada.

Um exemplo prático: uma empresa de serviços recebeu uma denúncia em uma rede social. A diretoria quis responder na hora. O comitê de crise segurou a resposta por algumas horas, levantou os fatos e descobriu que a denúncia se referia a um caso já resolvido — publicou então uma nota com evidências. O assunto morreu no mesmo dia. Se tivesse reagido no impulso, teria validado a acusação e alimentado o debate.

4. Aprender e corrigir depois

A crise não termina quando a notícia some. Termina quando a empresa identifica as causas, corrige os controles e atualiza o plano. Sem essa etapa, a próxima crise será igual — ou pior. Empresas que transformam crise em aprendizado saem mais fortes; as que fingem que nada aconteceu repetem o ciclo.

O que fazer na prática

  • Defina um comitê de crise — mesmo que de duas ou três pessoas — com um porta-voz único;
  • Escreva um plano de uma página: pessoas → ativos → comunicação, com nomes e telefones;
  • Simule uma crise uma vez por ano; um exercício de mesa já revela as lacunas;
  • Depois de qualquer incidente, registre a causa e ajuste o controle interno.

Cada empresa tem o seu risco, o seu porte e o seu momento — vale sempre a análise individualizada por profissional habilitado. Se você quer revisar o plano de crise da sua empresa, vamos conversar. Só precisamos conhecer suas demonstrações contábeis.

Ensaio para gestão de crise preparado por ANTONIO CARLOS PEDROSO DE SIQUEIRA, sócio e responsável técnico da Siqueira & Associados Auditores Independentes, em 19 de outubro de 2026.

Faça contato através de:
a) WhatsApp – 41 9977-4426

b) E-mail – siqueira@siqueiraeassociados.net.br

Share
Publicado em por Siqueira | Deixar um comentário

O que toda empresa perde sem regras claras

Quando se fala em governança corporativa, a imagem que vem à mente é a de conselhos de megacorporações listadas em bolsa — nunca a da empresa familiar de médio porte. Mas essa distância é ilusória: qualquer organização, inclusive a de controle familiar, depende de regras claras para crescer com previsibilidade, proteger o patrimônio e atravessar a passagem de geração sem desgaste.

Não se trata de preconceito com empresas familiares — afinal, todas as grandes corporações do mundo começaram assim. A questão prática é outra: o que separa uma empresa profissional de uma não profissional não é quem controla o capital, e sim como os sócios conseguem separar os interesses pessoais dos interesses da organização.

O que é profissionalismo na prática

Profissionalismo, no sentido que importa, combina cinco elementos: conformidade técnica, prática, habilidades, padrões de conduta e retorno financeiro. Uma empresa é profissional quando se orienta por esse conjunto — apoiada em práticas de governo que garantam sua perenidade e a realização de seus objetivos.

Na minha experiência, empresas de controle familiar aparecem em perfis distintos: a empresa que sustenta a família, a herdada, a de capital aberto com controle familiar, a controlada por family office (escritório de gestão do patrimônio familiar) e a construída por um empreendedor. Os faturamentos vão de milhões a bilhões; os clientes, de pessoas físicas a grandes companhias. Um aprendizado se repetiu em todos os perfis: empresas familiares não são, invariavelmente, não profissionais. A profissionalização é uma decisão de gestão, não uma consequência do tipo de acionista.

Quem governa a empresa: os órgãos de governo

Governo tem relação com direção e controle. Toda empresa conta com um conjunto de órgãos que formam as bases do seu governo:

  • Sócios ou acionistas — os portadores do poder econômico, proprietários da empresa.
  • Contrato social ou estatuto — o documento que estabelece objetivos, forma de governo e regras.
  • Representantes dos sócios — conselheiros ou gerência nomeados para conduzir os negócios.
  • Gerência — quem executa o dia a dia, por indicação dos sócios ou de seus representantes.
  • Órgãos de assessoramento — conselhos consultivos que aconselham sem substituir a gestão.
  • Legislação e regulamentos — o conjunto de leis que enquadra a operação.
  • Órgãos externos de regulação e supervisão — instituições que fiscalizam o cumprimento das regras.

O que esses órgãos buscam garantir é transparência e isenção no processo de decisão, com responsáveis passíveis de cobrança. Um certo conflito entre o poder econômico (interesse financeiro) e o poder político (gestão e decisão) é até saudável: é o equilíbrio que evita decisões tomadas no impulso ou em benefício de um só.

Riscos: o que pode tirar o sono — e o caixa — do empresário

Gestão de riscos é, em essência, a quantificação de eventos que podem se materializar, combinada com ações para mitigá-los. Quantifica-se com modelos financeiros e histórico de ocorrências; mitiga-se, por exemplo, transferindo o risco. Calcular o fluxo de caixa é uma forma simples de quantificar; contratar hedge (proteção) para fixar o preço de uma matéria-prima ou de uma moeda é uma forma de transferir.

Costuma-se ver gestão de risco como perda de tempo — até que algo dá errado. Quando a perda acontece, todos correm atrás de responsáveis, mas o principal — mitigar e reagir rápido — segue sem dono. Toda empresa está sujeita a riscos de:

  • Reputação — ameaça à imagem de produtos e marcas;
  • Regulatório — descumprimento de leis e do marco regulatório;
  • Recursos humanos — escassez de talentos ou turbulência na sucessão;
  • Tecnologia — falhas em sistemas críticos e na segurança;
  • Mercado — desvalorização de ativos;
  • País — instabilidade política, social e econômica;
  • Crédito e financiamento — inadimplência de clientes ou falta de linhas para a continuidade;
  • Desastres naturais — destruição de prédios e unidades.

O primeiro passo prático é desenhar uma matriz de riscos: nela, listam-se os riscos, os controles mínimos, quem responde por cada um e a periodicidade de revisão. Um documento simples, mas que muda o jogo quando a crise chega.

O sistema de controle interno: barato quando feito na hora certa

Alguns elementos de mitigação são de implementação simples e formam a espinha dorsal do controle interno:

  • Auditoria externa. Seu papel é dar uma opinião (parecer) sobre se as demonstrações financeiras foram elaboradas, em todos os aspectos relevantes, de acordo com as normas legais e contábeis. Ela trabalha por testes — não reconstrói todas as transações — e depende de duas pré-condições: contabilidade formal e controle interno em uso. Sem elas, a auditoria perde efetividade e fica proibitivamente cara. Para o conselho, ela é parte do sistema de checks and balances — freios e contrapesos — que dá tranquilidade na prestação de contas.
  • Auditoria interna. Complementar à externa: foca na conformidade com regras e procedimentos e, por sua proximidade com o negócio, está mais bem preparada para identificar fraudes.
  • Seguros. Transferem riscos para uma seguradora (propriedade, responsabilidade civil, crédito). A seguradora dimensiona o risco e precifica o prêmio — e isso já é uma avaliação externa valiosa do seu negócio.
  • Instrumentos financeiros. Operações de hedge protegem o negócio da volatilidade: fixar o câmbio de uma importação ou o preço de uma matéria-prima são exemplos práticos. Já os derivativos, como o nome diz, têm valor derivado de outro ativo, índice, moeda ou taxa — exigem cautela e entendimento antes de contratar.
  • Licenças e alvarás. Estar em dia significa, na prática, que o negócio cumpre os requisitos para operar. Como são muitos, em órgãos diferentes e com prazos curtos, o recomendável é um controle completo com datas de vencimento e responsáveis.
  • Canal de comunicação. Em operações espalhadas, funcionários precisam ser ouvidos sem medo de exposição. Um canal bem divulgado, ligado a um comitê (RH, jurídico e diretoria) que analisa e responde, evita que a administração seja surpreendida — e o Comitê de Ética, em crescimento, cumpre exatamente esse papel.
  • Plano de gerenciamento de crises. Crises são inesperadas, criam incerteza e exigem resposta imediata. O plano deve ser simples, cobrindo três pontos, nesta ordem: segurança das pessoas e do entorno, segurança dos ativos e comunicação à direção — sempre com os fatos apurados antes de qualquer divulgação.

O que fazer na prática

  • Mapeie quem decide o quê na sua empresa e onde as decisões não estão formalizadas;
  • Liste os riscos que mais ameaçam seu caixa e monte uma matriz simples com responsável e periodicidade;
  • Confirme que a contabilidade é formal e que há controles em uso antes de contratar uma auditoria;
  • Crie um canal para ouvir colaboradores com proteção de identidade e um comitê que responda.

Cada empresa tem sua realidade, porte e momento — vale sempre uma análise individualizada por profissional habilitado. Se você quer discutir governança, riscos ou controles internos na sua empresa, vamos conversar.

Ensaio para gestão preparado por ANTONIO CARLOS PEDROSO DE SIQUEIRA, sócio e responsável técnico da Siqueira & Associados Auditores Independentes, em 19 de outubro de 2026.

Faça contato através de:
a) WhatsApp – 41 9977-4426

b) E-mail – siqueira@siqueiraeassociados.net.br

Share
Publicado em por Siqueira | Deixar um comentário

2026 é um ano de virada — e de contradições. A taxa Selic, que passou quase todo o período entre meados de 2025 e março de 2026 no teto de 15% ao ano (o maior nível desde 2006), iniciou um ciclo de cortes e hoje está em 13,75% ao ano (fonte: Banco Central). O mercado já projeta novos cortes até dezembro, levando a taxa a 13,25% (fonte: Boletim Focus, 13/10/2026). Ao mesmo tempo, o faturamento real das pequenas e médias empresas cresceu 3,1% em junho na comparação anual (fonte: Índice Omie/Valor Econômico) — mas o Brasil ainda tinha 8,7 milhões de CNPJs inadimplentes no início do ano, sendo 8,3 milhões micro e pequenas empresas, com R$ 176,1 bilhões em dívidas (fonte: Serasa Experian).

Nesse cenário, “economizar” virou palavra de ordem. O problema é que a maioria das empresas corta custos do jeito errado: na pressa, sem critério e justamente nos lugares que sustentam o lucro. Este guia organiza a economia inteligente em cinco frentes — com o contexto atualizado de 2026.

Diagnóstico antes da tesoura

A regra número um não é cortar: é mapear. Antes de qualquer corte, liste todos os custos da empresa e mantenha um histórico deles. O critério de decisão é simples e implacável: cada gasto contribui ou não para a geração de receita e lucro? Os cortes devem começar pelos itens de menor participação no resultado — nunca pelos que sustentam a operação.

Com o mapa em mãos, defina metas de redução dentro do planejamento estratégico, do mesmo jeito que se definem metas de vendas. E envolva a equipe: usar parte da economia alcançada para premiar o time que ajudou a cortar transforma o controle de custos em causa coletiva, não em imposição do dono.

Um alerta que nunca sai de moda: economia que o cliente percebe costuma sair cara. Reduzir iluminação do salão, tempo de atendimento ou qualidade da embalagem pode gerar uma percepção negativa que custa muito mais do que a conta de luz economizada.

O custo do dinheiro caro (e como pagá-lo menos)

Com a Selic em 13,75%, toda dívida brasileira continua cara. E o pior cenário segue sendo o crédito rotativo do cartão: as taxas praticadas pelos bancos superam 150% ao ano em várias instituições e raramente ficam abaixo de 70% (fonte: Banco Central, set/2026). Nenhuma margem de PME sobrevive a isso.

Três movimentos práticos:

  • Renegocie dívidas existentes com os credores buscando a menor taxa possível — mas calcule antes a capacidade real de pagamento nas condições propostas. Renegociação que a empresa não consegue honrar é apenas uma dívida nova disfarçada.
  • Planeje o endividamento em vez de sofrê-lo. O crédito pode ser trampolim de crescimento, mas deve ser contratado comparando condições em vários bancos — nunca pela facilidade de acesso, que cobra a taxa mais alta.
  • Apresente bons números ao banco. Balanço e demonstração de resultado bem elaborados permitem ao credor avaliar o risco real da empresa e oferecer taxa compatível com o seu perfil — e não a taxa padrão para quem “não apresenta informações”. Empresas que demandaram mais crédito em 2026 (+8,6% no acumulado do ano, fonte: Serasa Experian) encontraram um mercado disposto a emprestar — a quem demonstra organização.

E o fluxo de caixa? Analise os últimos 12 meses e identifique os períodos de baixa de vendas e necessidade de capital. Com esse mapa, negocie com fornecedores o remanejamento de prazos antes que o aperto chegue — quem negocia antecipadamente tem poder de barganha; quem negocia no vencimento, não.

Regime tributário: a economia que a maioria das PMEs ignora

Aqui está, provavelmente, a maior economia disponível sem vender um ativo ou demitir ninguém. Cada regime tributário — Simples Nacional, Lucro Presumido, Lucro Real — tem alíquotas, créditos e deduções próprios. Estar mal enquadrado é pagar imposto que não precisava. Vale simular anualmente, com apoio de contador, se o enquadramento atual ainda é o melhor para o seu faturamento e margem.

E 2026 é um ano que exige atenção redobrada, porque a Reforma Tributária entrou em operação. O que está valendo agora:

  • Fase de teste: as empresas regidas pelo regime regular estão destacando nas notas fiscais as alíquotas simbólicas de 0,9% de CBS e 0,1% de IBS, valores deduzidos dos tributos atuais — sem cobrança efetiva (fonte: Agência Brasil). O preenchimento tornou-se obrigatório em agosto de 2026.
  • Simples Nacional e MEI ficaram dispensados do destaque em 2026 — mas não da decisão que vem por aí.
  • 2027 será o ano crítico: extinção do PIS e da Cofins, entrada da CBS em alíquota cheia (estimada em torno de 8,8%), início do Imposto Seletivo e, principalmente, multas para quem não se adequar. É também o ano em que os optantes pelo Simples enfrentarão o dilema de permanecer ou migrar para o regime regular.

Na prática: a adaptação de sistemas, cadastros, contratos e precificação precisa começar agora, não em 2027. A empresa que tratar 2026 como “ano de teste, então não preciso fazer nada” vai amargar custos de correção apressada — e possivelmente multas — no ano seguinte. Para o empresário, a mensagem é direta: a reforma muda a forma de apurar, escriturar e precificar impostos, e quem se preparar antes converte obrigação em vantagem competitiva.

Compras e fornecedores: onde a margem se esconde

A negociação com fornecedores é uma das poucas fontes de economia com efeito imediato e sem perda de qualidade. Três práticas comprovadas:

  • Compre em volume para reduzir o custo unitário — e, quando fizer sentido, alugue em vez de comprar.
  • Diversifique fornecedores. Depender de um só significa preços mais altos e risco de ruptura de estoque. A busca constante de alternativas — inclusive produtos substitutos com custo menor — mantém os fornecedores atuais honestos.
  • Renegocie a matéria-prima com base em pesquisa de mercado. Uma renegociação bem-feita costuma gerar economia entre 13% e 30% — um intervalo que, na maioria das PMEs, equivale a todo o lucro do trimestre.

Uma tática subestimada: unir forças com empresas concorrentes ou complementares para compras conjuntas, reduzindo o valor unitário e dividindo custos logísticos. Concorrência na prateleira, cooperação na compra.

Informação contábil: o ativo que barateia tudo o resto

Repare que todas as frentes acima dependem da mesma matéria-prima: informação confiável. Não dá para mapear custos sem histórico, negociar com banco sem demonstrações, escolher regime tributário sem apuração correta ou planejar caixa sem fluxo organizado.

Por isso a dica de ouro — que já fechava o material original e continua sendo a mais importante de todas: tenha um ótimo contador. Mais do que um prestador de serviços, o contador é um parceiro de negócios, capaz de traduzir relatórios financeiros em decisões práticas. Em um ano de transição tributária como 2026, essa parceria deixa de ser recomendável e passa a ser estratégica: é o profissional que vai dizer se sua empresa está no regime certo, se o destaque de CBS e IBS nas notas está correto e se seus sistemas estarão prontos para 2027.

E uma nota de quem vive de auditoria: números bem estruturados não servem só para o fisco. Eles reduzem o custo de capital da empresa — banco e investidor cobram juros menores de quem apresenta informação transparente e verificável. Informação contábil de qualidade é, literalmente, dinheiro no bolso.

Conclusão

Economizar na empresa em 2026 não é cortar — é decidir com informação. Mapear custos antes de cortar, tratar a dívida com planejamento em vez de pânico, revisar o regime tributário no meio da maior reforma fiscal em décadas e negociar fornecedores com método. As empresas que fizerem isso sairão do ciclo de juros altos mais fortes — e chegarão à CBS em alíquota cheia, em 2027, preparadas em vez de surpreendidas.

Se a sua empresa ainda não fez essa revisão neste ano, o melhor momento é agora — antes que o fechamento do exercício e a obrigação da reforma tributária concentrem toda a atenção da sua contabilidade.

Em 16 de outubro de 2026. Texto preparado por ANTONIO CARLOS PEDROSO DE SIQUEIRA, sócio e responsável técnico da Siqueira & Associados Auditores Independentes, com objetivo de apresentar algumas sugestões de melhoria às empresas em geral; especialmente as PMEs.

Share
Publicado em por Siqueira | Deixar um comentário

Ensaio preparado por ANTONIO CARLOS PEDROSO DE SIQUEIRA

12/10/2026

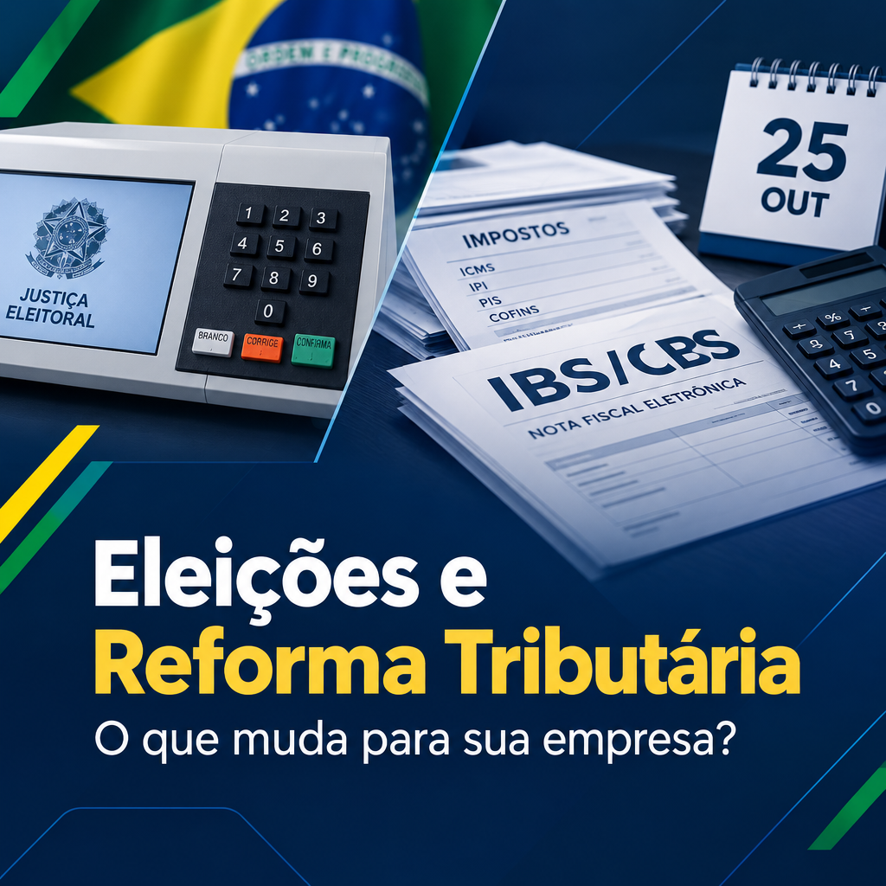
O segundo turno está marcado para 25 de outubro e a pergunta que não cala no setor produtivo é: vale a pena continuar investindo na adaptação ao IBS e à CBS, ou é melhor esperar? Sistemas, consultoria e reorganização fiscal custam caro. Ninguém quer gastar duas vezes.

A resposta curta: a maior parte da reforma já está blindada pela Constituição. Mas a disputa eleitoral pode mexer em detalhes que afetam diretamente o seu caixa. Vamos por partes.

O que já está protegido — e não muda com a eleição

A Reforma Tributária do consumo nasceu da Emenda Constitucional 132, aprovada em dezembro de 2023 com amplo consenso entre governo, oposição, estados e municípios. O cronograma está gravado na Constituição:

  • 2026 é o ano de teste: desde 1º de janeiro, as notas fiscais já destacam os valores de CBS e IBS — mas nada é cobrado ainda.
  • 2027: a CBS passa a ser cobrada de verdade, substituindo PIS e COFINS. Também nasce o Imposto Seletivo.
  • 2029 a 2032: o IBS entra em cobrança progressiva, ano a ano.
  • 2033: os tributos antigos (PIS, COFINS, IPI, ICMS e ISS) são extintos.

Para alterar esse calendário, é preciso nova emenda constitucional — o que exige apoio de pelo menos 3/5 dos deputados e senadores, em dois turnos de votação em cada casa. Análises publicadas esta semana, como a do Congresso em Foco, reforçam: qualquer adiamento antes de 2027 exigiria emenda aprovada pelo atual Congresso em poucas semanas — improvável.

O cenário eleitoral: onde está a disputa

No primeiro turno, Flávio Bolsonaro (PL) obteve 47,03% dos votos válidos contra 45,16% de Lula (PT). As primeiras pesquisas do segundo turno mostram disputa acirrada: o Datafolha (8/10) registrou 49% x 45% — empate técnico no limite da margem de erro —, enquanto o Atlas/Bloomberg (9/10) apontou 51,1% x 45,7% para Flávio.

O ponto central da campanha para o empresário: Flávio Bolsonaro promete revisar a reforma e acabar com o split payment — o mecanismo que separa o imposto no momento do pagamento.

O split payment no centro do debate

Como funciona: hoje, quando sua empresa vende R$ 100 mil, recebe os R$ 100 mil e recolhe o imposto depois. Com o split payment, o imposto é retido automaticamente no pagamento — se a carga de IBS e CBS for de R$ 17 mil, você recebe R$ 83 mil e o fisco recebe os R$ 17 mil direto.

A mudança afeta o capital de giro de qualquer empresa que venda a prazo. Por isso virou tema de campanha: o candidato do PL promete extingui-lo via PEC, e a Fazenda responde que o recuo favorece fraudes. Enquanto isso, o mecanismo segue seu curso: os testes de integração começam em 15 de outubro, e a vigência está prevista para 2028.

O que a política ainda pode mexer

Aqui está a influência real das eleições. A emenda criou a estrutura; as leis e regulamentos definem os detalhes — e detalhes, no imposto, significam dinheiro:

  • Alíquotas de referência: ainda não definidas. Caberá ao Senado fixá-las na transição. Estimativas do setor, como a da Roit, apontam CBS começando em 2027 com cerca de 9,43% — mas é projeção, não decisão.
  • Imposto Seletivo: o governo decidiu enviar a medida provisória só depois da eleição, para não transformar o tema em bandeira de campanha.
  • Pressão parlamentar: segundo a Folha de S. Paulo, cerca de 50 projetos de lei tramitam no Congresso tentando alterar pontos da reforma.
  • A janela da posse: o vencedor assume em 5 de janeiro de 2027 — com a CBS já em vigor desde 1º de janeiro. Mesmo um presidente contrário não teria tempo hábil para impedir essa etapa.

Os cenários possíveis

  1. Continuidade plena: o cronograma segue, com ajustes pontuais na regulamentação.
  2. Ajustes negociados: mudanças em leis complementares — regras de retenção, setores beneficiados. Exige maioria simples no Congresso; é o caminho mais viável.
  3. Revisão profunda: adiamento ou reescrita do modelo. A barreira é alta: emenda constitucional, negociação com governadores e desfazer investimentos que o mercado já fez — as notas fiscais de 2026 já trazem os novos tributos.

O cenário mais provável, na leitura da maioria dos especialistas, é o 2: o calendário se mantém, e a briga se dá nos detalhes regulatórios.

O que fazer na prática

  • Não paralise a adaptação. A CBS chega em 2027 independentemente do resultado das urnas. Sistemas e cadastros precisam estar prontos — as notas técnicas de outubro já mudaram os leiautes de NF-e e DANFE.
  • Acompanhe o split payment. É o ponto mais sensível da campanha e afeta seu fluxo de caixa. Modele o impacto: quanto do seu faturamento a prazo ficaria retido?
  • Atenção ao Simples Nacional. Quem opta pelo regime precisa definir até 20 de dezembro se fica no modelo puro ou híbrido de IBS/CBS — mais de 586 mil empresas já pediram o híbrido.
  • Documente os impactos. Registre como a transição afeta preços e contratos. Se a regra mudar, você terá base para renegociar.

As eleições vão definir o ritmo e o acabamento da reforma — não a sua existência. Quem se prepara agora, ajusta depois com menos custo.


ATENÇÃO: Este texto tem caráter informativo e não substitui análise individualizada por profissional habilitado para o seu caso.

Sua empresa tem dúvidas sobre como a transição afeta seu caixa e seus contratos? Vamos conversar.

#ReformaTributária #IBS #CBS #GestãoFinanceira #Eleições2026

NOSSOS CONTATOS:

Whatsapp: 41 9 9977-4426

e-mail: siqueira@siqueiraeassociados.net.br


Fontes consultadas: Agência Senado e Rádio Senado (out/2026), G1/Datafolha (out/2026), Estadão/Atlas (out/2026), UOL (out/2026), O Globo (out/2026), Comsefaz (out/2026), Agência Brasil (out/2026), Folha de S. Paulo (mai e out/2026), Gazeta do Povo (out/2026), Congresso em Foco (out/2026), Receita Federal (set/2026), Contadores.cnt.br (mai/2026).

Share
Publicado em por Siqueira | Deixar um comentário

Trabalhei com empresas de controle definido em diferentes estágios de desenvolvimento e origens. Poderia classificar tais empresas em cinco grupos:

(1) Empresa que significava para a família um meio de sobrevivência. Uma plataforma para realização dos objetivos da unidade familiar;
(2) Empresa herdada;
(3) Empresa de capital aberto e controle familiar;
(4) Empresa de capital aberto e controle de um family office ou holding familiar;
(5) Empresa construída por empreendedor.

Em termos de faturamento tais empresas variavam de milhões a bilhões; em termos de cobertura, tanto regional como nacional e em termos de clientes, serviam desde pessoas físicas (B2C) à pessoas jurídicas (B2B).

A experiência formada foi muito ampla e rica. Adicionalmente, permitiu-me eliminar preconcepções erradas. A principal preconcepção é que empresas de controle familiar ou individual seriam invariavelmente não profissionais.

Quando pensamos em profissionalismo, somos remetidos aos seguintes elementos: conformidade técnica, prática, habilidades, padrões de conduta e retorno financeiro.

Nesse sentido, empresas profissionais são aquelas que se orientam pelo conjunto de elementos acima, aliados às práticas de governo que garantam sua perenidade e a consecução de seus objetivos.

Governança envolve direção e controle. Uma empresa profissional estrutura-se em torno de sete pilares de governança:

(1) Acionistas ou Sócios
São os portadores do poder econômico, sendo os proprietários da empresa.

(2) Estatuto ou Contrato Social
Trata-se do documento que estabelece seus objetivos, forma de governo e regulamento.

(3) Representantes dos Acionistas
Representantes dos acionistas são aqueles nomeados por eles para conduzirem os negócios da empresa, que podem ser Conselheiros (caso haja órgão de Conselho de Administração) ou diretamente a Gerência.

(4) Gerência
É o órgão formado por aqueles que gerenciam ou diferenciam uma empresa, sejam por indicação dos acionistas ou seus representantes.

(5) Órgãos Internos de Assessoramento/Aconselhamento
Tratam-se de órgãos que assessoram e aconselham os representantes dos acionistas ou a gerência. Um exemplo é o Conselho de Administração.

(6) Legislação e Regulamentos
Representado pelo conjunto de leis e regulamentos produzidos pelo poder Legislativo.

(7) Órgãos Externos Reguladores e de Supervisão
Representam os órgãos ou instituições responsáveis pela garantia que as leis e regulamentos estão sendo cumpridos.

O que tais órgãos estarão buscando garantir é que haja transparência e isenção no processo decisório, e que os responsáveis (pelas decisões) sejam imputáveis. Adicionalmente, a existência de conflito entre o poder econômico (interesse financeiro) e o poder político (gestão, decisório) é, de certa maneira, positivo. Governança, ao final, tem por objetivo a otimização do desempenho de uma organização, tomando-se em conta o ambiente regulatório e de concorrência.

E, o que tudo o acima tem relação com a empresa de controle familiar? Apenas que não é o tipo de acionista que controla a empresa que define seu grau de profissionalização e sim como tais acionistas conseguem segregar os interesses particulares daqueles da organização, ou ainda, o quão conseguem segregar as pessoas, física da jurídica!

Além de uma estrutura de governança sólida, a gestão de riscos é essencial para a perenidade organizacional.

A gestão de risco é, de certo modo, a “quantificação” de eventos que possam vir a se materializar conjugados com ações de mitigação. Essa “quantificação” é um exercício baseado na probabilidade.

Pode-se quantificar o risco utilizando modelos financeiros, histórico de ocorrências e mitiga-se pela transferência de risco. Um exemplo do primeiro é algo tão simples como a estimativa de um fluxo de caixa, enquanto que o segundo seria uma operação de hedge financeiro, que pode ser feita com o objetivo de fixar o preço de uma matéria-prima ou a cotação de uma moeda.

A gestão de riscos pode ser vista como uma perda de tempo e dinheiro – até que algo ruim aconteça. Quando a perda ocorre, busca-se encontrar responsáveis pelo ocorrido em si e pela falta de controle. No entanto, o principal, que seria a mitigação de riscos e a reação rápida à sua materialização, segue muitas vezes não endereçado.

Qualquer empresa está sujeita a vários tipos de riscos, apenas para citar alguns:

. Reputação: ameaça à imagem de produtos e marcas;
. Regulatório: envolvendo o cumprimento e a observância às leis ou ao marco regulatório;
. Recursos humanos: escassez de talentos ou turbulência na sucessão da liderança da empresa;
. Tecnologia: falhas operacionais em sistemas críticos ou falha na segurança;
. Mercado: desvalorização de ativos;
. País: político, social e econômico;
. Crédito e financiamento: inadimplência (de terceiros) ou falta de assegurar linhas de crédito para a continuidade do negócio;
. Desastres naturais: destruição ou incapacitação de prédios e unidades.

Claro que a gestão de risco tem um custo. Daí a necessidade de ser realista quando tomar a decisão de quais elementos serão utilizados para a mitigação dos riscos.

Um passo importante é desenhar uma matriz de riscos. Nesse documento lista-se os riscos existentes, bem como os controles mínimos a serem observados; quem é responsável pela sua execução e pelo controle, e com qual periodicidade.

Dentre os elementos de mitigação de risco que possam existir, alguns são de simples implementação e integram o que poderia se chamar de “sistema de controle interno” para qualquer organização de grande porte.

(1) Auditoria
Os escândalos envolvendo empresas auditadas frequentemente levam a questionamentos sobre a efetividade da auditoria. Ora, surpreende-se apenas quem não entende do que se trata o serviço de auditoria.

A responsabilidade de uma empresa de auditoria externa é aquela de dar uma opinião (parecer) sobre as demonstrações financeiras elaboradas pela administração. Para realizar isso, ela se apoia no sistema de controle interno existente na empresa, cuja confiabilidade irá definir o escopo (extensão) dos testes que por ela serão aplicados.

O trabalho da auditoria externa tem limites, pois é baseado em testes e não em reconstituição de todas as transações, e, ainda, não trabalha com a suposição da existência de fraude. Por fim, assume que as demonstrações são corretas e foram elaboradas de acordo com as boas práticas e que tudo que se sabe ou se conhece esteja ali refletido/retratado. De fato, a administração tem que assinar uma declaração nesse sentido, que é entregue aos auditores. Claro que a empresa de auditoria segue sendo responsável pela qualidade de seu trabalho, muito baseado na qualidade da supervisão, pois o trabalho de campo, por motivo de eficácia de custos, é realizado por pessoal menos experiente, mais barato.

Então, se auditoria não é sinônimo de garantia ou validação, por que fazê-la? Primeiramente, é importante ter em mente que existem passos anteriores à contratação de uma auditoria externa, que é a existência de uma contabilidade formal, bem como a existência de um controle interno em uso. Sem a existência de ambos, a auditoria perderá efetividade e se tornará proibitivamente cara.

Pressupondo que uma contabilidade formal e um sistema de controle interno existem, a auditoria externa integra um sistema de checks and balances, ou seja, é instrumental para dar ao conselho de administração tranquilidade para eximir os administradores de responsabilidades.

Além do serviço de auditoria externa, uma empresa pode – e deve – criar uma área de auditoria interna, também com o objetivo de reduzir os custos de horas gastas com a auditoria externa. Enquanto a auditoria externa estaria focada nas demonstrações financeiras, a auditoria interna estaria mais focada na conformidade (cumprimento) com as regras e os procedimentos e no controle interno. Além disso, a auditoria interna está (por sua proximidade e envolvimento no negócio) mais habilitada a identificar e prevenir fraudes do que a própria auditoria externa.

(2) Seguros
Compra-se seguro com o objetivo de transferir riscos. De fato, pode-se transferir vários tipos de riscos atualmente. O importante é mensurar o risco do ponto de vista de impacto sobre o negócio. Os riscos comumente cobertos são: property (riscos recaem sobre propriedades); liability (riscos contra a empresa); credit (riscos de inadimplência). Claro que as seguradoras irão dimensionar os riscos e, em função disso, estabelecer o prêmio a ser cobrado ou até mesmo declinar do risco.

(3) Uso de Instrumentos Financeiros
Contrata-se operações de hedging com o objetivo de buscar proteção ou limitação da volatilidade (ou perdas) a que uma empresa está sujeita. Claro que essa proteção, em grande medida, será dependente da análise que a empresa faça do movimento dos mercados em que opera ou depende. Existem as operações de hedge tradicionais e as, hoje famigeradas, operações de derivativos.

No hedge tradicional, busca-se proteção de movimentações adversas no preço de um ativo ou passivo, seja ele uma mercadoria ou matéria-prima ou moeda. Já os contratos de “derivativos”, como o nome indica, tem o seu valor derivado de outro, seja um ativo, índice, moeda ou taxa de juro.

Um exemplo comum é o swap cambial, que troca a variação cambial por CDI. Em ambos os casos, os instrumentos mais comuns são forwards (fixação de um preço futuro) e options (opção de compra ou venda em uma determinada data).

(4) Licenças
É praticamente impossível estar com as licenças (e/ou alvarás e atestados) atualizadas. Isso pelas seguintes razões: (a) são em grande número; (b) são obtidas em órgãos e níveis distintos (descentralizadas); e (c) prazo de renovação é curto. Por outro lado, estar em dia com essas obrigações significa, ao menos em teoria, que a propriedade e o negócio estão cumprindo com os requerimentos necessários para operar, assim mitigando riscos. A lista dessas licenças é ampla e pode ser agrupada, com objetivo a simplificação, em duas categorias: (1) Licenças Incidentes Sobre a Propriedade e Construção e (2) Licenças Incidentes Sobre a Exploração (Operação) do Negócio.

O recomendável é desenvolver controle completo das licenças. Nesse controle consta o risco envolvido e a responsabilidade da obtenção. Essa relação gera, igualmente, um checklist de acompanhamento em que se inclui a data em que vence a licença. Geralmente, existe um departamento na matriz que se ocupa de controlar isso enquanto a execução (obtenção) fica a cargo de despachantes e da própria área administrativa da loja (filial).

(5) Canais de Comunicação
Em situação de normalidade, o fluxo da comunicação é hierarquizado. É obrigação da gerência filtrar as informações recebidas, relatando aquelas que de alguma maneira possam afetar o negócio. Existe, no entanto, momentos em que essa comunicação pode falhar e informações importantes deixam de ser reportadas, privando a administração da empresa de antecipar-se a problemas que possam afetar o negócio financeiramente ou em sua reputação.

Em um negócio varejista, em que há um grande número de funcionários trabalhando em localidades diversas, existe a necessidade de criar-se um canal de comunicação que possa possibilitar aos funcionários serem ouvidos. Um bom canal de comunicação deve ser divulgado, prestar garantias ao usuário de proteção de sua identidade (ou não exposição) e, sobretudo, estar ligado a um órgão que analise e responda às comunicações. Esses canais podem envolver vários meios de contato: telefone, e-mail ou website dedicado.

O órgão responsável deve envolver membros de várias áreas (geralmente, no mínimo, do RH, do jurídico e alguém da presidência ou da diretoria), com reuniões periódicas para analisar as comunicações recebidas. Em caso de dúvidas ou necessidade de esclarecimento, o órgão deve ter alçada para acionar a auditoria interna ou mesmo fazer uso de um consultor ou profissional externo.

Um canal de comunicação em uso crescente é o Comitê de Ética. Esse órgão lida com denúncias de vários tipos, desde aquelas ligadas à estratégia, bem como corrupção ou assédios moral e sexual. Não se trata de burocratizar a empresa, e sim evitar que a organização e sua administração, por desconhecimento, possam vir a ser enquadradas como coniventes com más práticas, irregularidades ou ilegalidades.

(6) Plano de Gerenciamento de Crises
Um plano de gerenciamento de crises não deve ser encarado como algo burocrático. Uma grande empresa necessita de um plano para lidar com situações que representem uma ameaça, que não possam ser antecipadas (surpresa) e que demandem resposta imediata. Exemplos de crises variam desde o fechamento de uma loja em razão de uma inspeção promovida por órgão do poder público a uma contaminação causada por mercadorias de produção própria ou um incêndio. O importante é manter as coisas simples.

Existem três aspectos básicos que devem ser cobertos e observados em todo plano de gerenciamento de crises, na ordem a seguir: (1) segurança física dos clientes, funcionários e entorno afetado; (2) segurança física da loja (ativos); e (3) comunicação à direção da empresa.

A comunicação é importante. No entanto, antes de se divulgar algo, os fatos devem ser apurados para que se evite a desinformação. Esse é o motivo pelo qual é necessária a coordenação com os órgãos responsáveis na empresa, antes de que se dê publicidade externa ao ocorrido. E a razão da simplicidade é para que as respostas/reações possam ser rápidas e, com isso, facilmente assimiladas (compreendidas) e colocadas em práticas.


ANTONIO CARLOS PEDROSO DE SIQUEIRA


Share
Publicado em por Siqueira | Deixar um comentário

NBC TDS e o novo paradigma do ESG: Implicações das Normas de Sustentabilidade na Estratégia Contábil e Tributária

Acadêmico Antonio Carlos

Pedroso de Siqueira

“1. Introdução: O Marco Regulatório da Sustentabilidade no Brasil

A convergência das Normas Contábeis Brasileiras aos padrões internacionais de sustentabilidade atingiu um patamar crítico com a implementação das Normas Brasileiras de Contabilidade Técnicas para Divulgação de Informações sobre Sustentabilidade (NBC TDS). Este movimento, liderado pelo Conselho Federal de Contabilidade (CFC) em alinhamento com o International Sustainability Standards Board (ISSB), não representa apenas uma mudança burocrática, mas uma transformação profunda na forma como o valor corporativo é mensurado e comunicado ao mercado.

Historicamente, as informações de sustentabilidade eram tratadas em relatórios apartados, muitas vezes com caráter meramente institucional ou de marketing. Com as NBC TDS, o Brasil integra o grupo de nações que tratam o Environmental, Social and Governance (ESG) sob a ótica da materialidade financeira. Isso significa que os riscos e oportunidades relacionados à sustentabilidade devem agora ser reportados com o mesmo rigor, comparabilidade e auditabilidade que as demonstrações financeiras tradicionais, permitindo que investidores e stakeholders compreendam como esses fatores impactam o fluxo de caixa e a viabilidade do negócio a longo prazo.

2. Desvendando as NBC TDS 01 e 02: O Foco no ESG

O arcabouço normativo inicial sustenta-se em dois pilares fundamentais que espelham as normas globais IFRS S1 e S2. A NBC TDS 01 estabelece os requisitos gerais para a divulgação de informações financeiras relacionadas à sustentabilidade. Ela exige que as entidades divulguem informações sobre todos os riscos e oportunidades de sustentabilidade que poderiam, razoavelmente, afetar as perspectivas da empresa. O foco aqui é a governança, a estratégia e a gestão de riscos, garantindo que o reporte não seja uma fotografia estática, mas uma análise dinâmica da resiliência do modelo de negócio.

Por outro lado, a NBC TDS 02 foca especificamente em divulgações relacionadas ao clima. Em um país com a matriz energética e a relevância ambiental do Brasil, esta norma ganha contornos estratégicos. Ela demanda a exposição de métricas sobre emissões de gases de efeito estufa (Escopos 1, 2 e 3) e como as mudanças climáticas podem impactar ativos físicos ou a cadeia de suprimentos. Para o profissional contábil, o desafio é traduzir ‘toneladas de carbono’ ou ‘estresse hídrico’ em termos de depreciação acelerada de ativos, provisões para contingências ambientais e ajustes no valor recuperável (impairment).

3. Implicações Tributárias: Onde o ESG Encontra o Fisco

Um dos aspectos menos explorados, porém mais impactantes das NBC TDS, é a sua interseção com o planejamento tributário e a conformidade fiscal. A transparência exigida pelo pilar de Governança (G) do ESG inclui, cada vez mais, a estratégia tributária como um indicador de responsabilidade social. Empresas que adotam práticas de ‘agressividade fiscal’ podem enfrentar riscos reputacionais e financeiros que agora devem ser evidenciados sob a ótica da NBC TDS 01.

No campo ambiental, as implicações são diretas. O governo brasileiro tem avançado em incentivos fiscais para empresas que demonstram práticas sustentáveis comprovadas. Exemplos práticos incluem:

  • Lei do Bem (Lei nº 11.196/05): a utilização de incentivos fiscais para inovação tecnológica voltada à sustentabilidade e redução de impactos ambientais.
  • Créditos de Carbono: a contabilização e o tratamento tributário da comercialização de créditos de carbono, que exigem uma segregação clara entre ativos intangíveis e receitas operacionais.
  • Tributação Verde: a possibilidade de redução de alíquotas de IPI ou ICMS para produtos com menor pegada ecológica, nos quais o reporte via NBC TDS serve como evidência de conformidade para o usufruto do benefício.

Além disso, a gestão de riscos climáticos (NBC TDS 02) pode influenciar a dedutibilidade de perdas. Se uma empresa não provisiona adequadamente riscos de desastres naturais em áreas de operação mapeadas como críticas, o Fisco pode questionar a tempestividade e a natureza dessas perdas quando elas ocorrerem, impactando o lucro real e a base de cálculo do IRPJ e da CSLL.

4. Desafios Práticos na Implementação

A implementação das NBC TDS nas empresas brasileiras enfrenta obstáculos significativos, sendo o principal deles a integração de dados. Frequentemente, as informações de sustentabilidade residem em silos operacionais (engenharia, RH, jurídico) que não possuem a cultura de controle interno da contabilidade. O contador assume, portanto, o papel de ‘integrador’, estabelecendo processos que garantam que um dado de emissão de CO2 seja tão confiável quanto uma nota fiscal de venda.

Outro desafio reside na subjetividade das estimativas. Diferente da contabilidade histórica, o reporte de sustentabilidade é prospectivo. Determinar o impacto financeiro de uma mudança na legislação ambiental daqui a cinco anos exige modelagem de cenários complexos. Para as pequenas e médias empresas (PMEs) que compõem a cadeia de suprimentos de grandes companhias abertas, a pressão será indireta, mas intensa: elas precisarão fornecer dados de Escopo 3 para que seus clientes possam cumprir as NBC TDS, sob risco de serem excluídas de contratos de fornecimento.

Exemplo prático: uma indústria de celulose que utiliza a NBC TDS 02 identifica que 20% de suas áreas de plantio estão em zonas de alto risco de seca severa até 2030. Essa informação obriga a empresa a revisar a vida útil econômica desses ativos e a considerar investimentos em irrigação, cujos juros de financiamento podem ser dedutíveis, alterando o planejamento fiscal de longo prazo.

5. Conclusão: A Sustentabilidade como Ativo Estratégico

As NBC TDS marcam o fim da era do ‘relato voluntário’ e o início da era da ‘transparência obrigatória’. Para os profissionais de contabilidade e auditoria, esta é uma oportunidade sem precedentes de elevar o status da profissão de guardiã de livros para conselheira estratégica. A capacidade de conectar métricas ESG a impactos tributários e financeiros será o grande diferencial competitivo nos próximos anos.

Olhando para o futuro, espera-se que a Receita Federal e outros órgãos reguladores passem a utilizar os dados das NBC TDS como base para fiscalizações e concessão de regimes especiais. O ESG deixou de ser uma pauta ética para se tornar uma pauta de solvência e eficiência fiscal. As empresas que encararem estas normas apenas como um custo de conformidade perderão a chance de otimizar sua carga tributária e atrair capital de baixo custo. A contabilidade, munida das NBC TDS, é agora a linguagem universal que traduz o propósito ambiental em valor econômico sustentável”.

Artigo pelo Acadêmico Antonio Carlos Pedroso de Siqueira

Membro da Academia de Ciências Contábeis do Paraná – Cadeira 6

 As informações e opiniões manifestadas neste artigo são de inteira responsabilidade dos autores, e não necessariamente são endossadas ou refletem posições do CRCPR ou da ACCPR. 

Share
Publicado em Auditoria, Boas práticas, Economia sustentável, Gestão de riscos, Tecnologia, Transparência | Com a tag , , , , | Deixar um comentário

Acadêmico Antônio Gonçalves de Oliveira

“A contabilidade é a ciência que estuda e controla o patrimônio das organizações. Por meio desse controle e do acesso aos dados gerados pela escrituração, a contabilidade se torna uma fonte permanente de informações úteis, fidedignas, compreensíveis, tempestivas, comparáveis e verificáveis. Essas informações subsidiam a tomada de decisão, com o objetivo de garantir o retorno esperado pelos ‘acionistas’.

Embora essa definição priorize a aplicação da contabilidade no ambiente corporativo empresarial, a contabilidade também é essencial no setor público, que, segundo o Banco Central, representou 61,1% do Produto Interno Bruto (PIB) brasileiro em 2024. Assim, pode-se afirmar que a contabilidade é essencial tanto para a gestão e geração de resultados e retornos para os sócios/acionistas do setor privado, quanto para a gestão e geração de retornos, por meio de políticas públicas, para os “acionistas” dos órgãos e entidades do setor público.

No setor privado, os acionistas buscam o retorno de seus investimentos a partir da valorização de suas ações e do recebimento de juros sobre o capital próprio e dividendos. No âmbito público, o povo é o ‘dono/proprietário’ do setor. Ou seja, é dono da coisa pública que existe a partir da integralização dos tributos pagos ao Estado. Como proprietário da respública*, o povo exige o retorno dessa integralização na forma de políticas públicas de saúde, educação, segurança, habitação, entre outras.

Mas qual o papel da governança nessa simbiose entre contabilidade, organizações empresariais e setor público? A governança corporativa, segundo o Instituto Brasileiro de Governança Corporativa (IBGC), atua como um sistema formado por princípios, regras, estruturas e processos pelos quais as organizações são dirigidas e monitoradas. Esse sistema visa à geração de valor sustentável para a organização, para seus sócios e para a sociedade em geral.

No âmbito público, a governança é denominada governança pública, ou governança aplicada ao setor público, e é definida pelo Tribunal de Contas da União (TCU) como o conjunto de mecanismos de liderança, estratégia e controle postos em prática para avaliar, direcionar e monitorar a atuação da gestão. Esses mecanismos visam à condução de políticas públicas e à prestação de serviços de interesse da sociedade.

Para serem efetivas, a governança corporativa e a governança pública dependem da observância dos princípios comuns que as norteiam, como accountability, equidade, integridade, transparência e responsabilidade. Além disso, dependem da atuação da contabilidade na geração de informações úteis que sustentam a efetividade dos princípios e mecanismos da governança.

Dessa forma, a contabilidade, como ciência, possui técnicas e mecanismos essenciais para a materialização tanto da governança corporativa quanto da governança pública. Esse papel gera benefícios para os acionistas, que buscam o retorno na forma de lucros gerados pela atividade empresarial, e, no caso da governança pública, na forma de políticas públicas efetivas para a melhoria da vida do povo, ‘proprietário’ da coisa pública.”

Artigo por Antônio Gonçalves de Oliveira – Acadêmico da Academia de Ciências Contábeis do Paraná. FORMAÇÃO ACADÊMICA/TITULAÇÃO Doutor em Engenharia de Produção – Universidade Federal de Santa Catarina, UFSC.  Mestre em Administração de Empresas – Universidade Presbiteriana Mackenzie, MACKENZIE.  Especialista em Negócios Internacionais – FAE Em Convênio Com A USP, FAE/FIA/USP. Especialista em Finanças – Faculdade Católica de Administração e Economia, FAE. Bacharel em Ciências Contábeis (Contador) – Universidade Federal do Paraná, UFPR.  Bacharel em Direito (Advogado) – Faculdade Dom Bosco, FDB.  PRINCIPAIS DESTAQUES NA ATUAÇÃO PROFISSIONAL

  • Coisa pública.

Fonte: https://www3.crcpr.org.br/crcpr/noticias/artigo-antonio-goncalves-de-oliveira-fala-sobre-a-contabilidade-e-a-governanca-corporativa-e-publica

Share
Publicado em por Siqueira | Deixar um comentário

Origem: (912) Webmail CentralServer :: Caixa de entrada

Share
Publicado em por Siqueira | Deixar um comentário

Novo estudo da IFAC expande insights sobre divulgação e garantia de sustentabilidade para além do G20

Dados do Sul Global Demonstram a Necessidade de Requisitos de Divulgação de Linha de Base Global do ISSB, bem como Garantia de Escopo Mais Amplo

(Nova York, Nova York, 20 de setembro de 2023)

Uma nova pesquisa da Federação Internacional de Contadores (IFAC) expande seus dados de divulgação e garantia de sustentabilidade para 20 jurisdições adicionais além do G20 relatado anteriormente. O novo relatório, The State of Play: Beyond the G20, se concentra no Sul Global com dados de três jurisdições da América Latina, seis na África e Oriente Médio e quatro na região Ásia-Pacífico, bem como seis economias de menor porte dentro do Espaço Econômico Europeu e Suíça.

O CEO da IFAC, Kevin Dancey, disse: “Quando visto na íntegra, a série de relatórios State of Play agora fornece dados sobre as práticas de mercado atuais de quase 2.000 das maiores empresas listadas na bolsa de valores em quarenta e duas jurisdições durante o período de 2019 a 2021. Essa lente mais ampla sobre divulgação e garantia deixa ainda mais claro que ainda estamos nos estágios iniciais da jornada para fornecer aos investidores e outras partes interessadas informações de sustentabilidade consistentes, comparáveis, úteis para decisões e garantidas que sejam tão confiáveis quanto as informações financeiras.“

Embora os dados mostrem uma tendência de aumento na incidência de assurance (garantia), o escopo de asseguração que está sendo obtido pelas empresas está diminuindo. Além disso, é evidente a fragmentação em termos de qual padrão de garantia é usado. A norma de garantia de sustentabilidade recentemente proposta pelo International Auditing and Assurance Standards Board — International Standard on Sustainability Assurance 5000 — aborda essas duas questões. O Conselho Internacional de Ética para Contadores também está trabalhando para melhorar a independência e os requisitos éticos para apoiar a garantia de alta qualidade.

À medida que governos, reguladores e formuladores de políticas em todo o mundo estão voltando sua atenção para os novos requisitos de sustentabilidade, a IFAC está conduzindo esta e outras pesquisas para ajudar a aumentar a conscientização sobre a necessidade de informações de sustentabilidade de alta qualidade e promover decisões políticas e regulatórias baseadas em evidências, ambas alinhadas com seu compromisso com a adoção de padrões ISSB e a Estrutura de Parceria do ISSB.

Conclusões importantes adicionais

• 89% das empresas analisadas relataram alguma informação ESG em 2021, com 48% dessas empresas recebendo algum nível de garantia.

• A divulgação de sustentabilidade – tanto no G20 quanto fora do G20 – ainda é uma “sopa de letrinhas” de padrões e estruturas. No entanto, este estudo encontrou mais conectividade entre sustentabilidade e informações financeiras, com apenas 19% das empresas confiando em relatórios de sustentabilidade independentes, em comparação com 50% para o G20 (conforme relatado no The State of Play: Sustainability Disclosure & Assurance 2019-2021, publicado em parceria com a AICPA-CIMA).

  • As taxas de asseguração subiram de 37% para 48%, mas os trabalhos abrangem um conjunto restrito de tópicos. Especificamente, a garantia de escopo mais amplo caiu de 74% em 2019 para 64% dos contratos em 2021.
  • A maioria dos trabalhos de asseguração foi conduzida por empresas de auditoria – 62% dos trabalhos de asseguração em 2021.
  • 81% desses trabalhos de asseguração aplicaram a Norma Internacional de Asseguração 3000 do IAASB.

Sobre o IFAC

IFAC é a organização global para a profissão de contabilidade dedicada a servir o interesse público, fortalecendo a profissão e contribuindo para o desenvolvimento de economias internacionais fortes. A IFAC é composta por 180 membros e associados em mais de 135 jurisdições, representando milhões de contadores profissionais na prática pública, educação, serviços governamentais, indústria e comércio.

Contato: Jennifer DiClerico

Diretor de Comunicação

+1-212-286-9344 ou jenniferdiclerico@ifac.org

Meus comentários: Entendo que tanto administradores, como gestores e profissionais das áreas de administração, contabilidade e auditoria tem necessidade de ampliar permanentemente seus conhecimentos e encontrar eco às suas necessidades nas atividades junto às organizações de variadas atividades.

Por isso, não hesite! Em caso de dúvidas faça contato com o IFAC, diretamente, ou com o signatário da presente.

Share
Publicado em por Siqueira | Deixar um comentário

Entrevista com dirigente e administrador do IBRACON

Assessor jurídico e superintendente do Instituto foram entrevistados

No dia 18 de setembro, o Ibracon – Instituto de Auditoria Independente do Brasil foi destaque na matéria do Valor Econômico “Especialistas debatem as propostas da CPI”, de autoria dos jornalistas Raphael Di Cunto e Marcelo Ribeiro.

A publicação traz a proposta da Comissão Parlamentar de Inquérito (CPI) da Americanas de implementar quatro projetos de lei para aprimorar o mercado de capitais, garantir proteção ao aos informantes que denunciarem irregularidades em empresas privadas, ampliar os poderes e responsabilidades das auditorias independentes e criar um novo tipo penal que puna corrupção privada. A intenção é punir fraudes e evitar novos escândalos empresariais.

O assessor jurídico do Ibracon, Sergio Varella Bruna, critica a responsabilização igual para auditores que não detectaram a fraude e diretores que a cometeram. “O auditor não tem poder de direção e nem é um cão farejador. É um terceiro, que não tem poderes investigatórios, não consegue forçar alguém a dar um documento nem tomar depoimento de quem não queira prestar informações. A responsabilidade do auditor é de outra natureza, não se deve misturar” diz ele.

Em relação ao outro projeto que amplia os poderes das auditorias externas e permite que obtenham, junto ao Banco Central, informações sobre operações de crédito contratadas pelas SAs, sociedades de grande porte ou fundos de investimento, o superintendente do Ibracon, Marco Aurelio Fuchida, diz que a alteração é positiva e vai na linha do que já é negociado com o Banco Central. “Não seria simplesmente a companhia entregar um relatório e eu acreditar, teria a confirmação do Banco Central de que o relatório é verdadeiro”, explica.

Para ler a matéria na íntegra, clique aqui. É preciso ser assinante do Valor Econômico.

Por Comunicação Ibracon

Nosso objetivo na divulgação da entrevista decorre da importância dos temas tratados, especialmente com o que se espera da dirigentes e administradores empresarias, bem como os auditores independentes contratados e responsáveis pela certificação das demonstrações contábeis apresentadas ao mercado.

Share
Publicado em por Siqueira | Deixar um comentário